Jak vypadá Interactive Brokers zevnitř? Auditovaný report za rok 2025 nabízí poměrně detailní pohled na to, jak broker ve skutečnosti funguje pod kapotou. Nejde o klasický výsledkový report se zisky a tržbami, ale o detailní pohled na jeho rozvahu, zdroje rizik i regulatorní povinnosti. Ukazuje firmu s obřími objemy klientských aktiv, masivním marginovým byznysem a zároveň velmi silnou kapitálovou rezervou. Vedle toho ale odhaluje i pár škraloupů, jako je pokuta za porušení sankčních pravidel nebo hromadná žaloba klientů kvůli likvidacím pozic. V tomto článku se pokusím rozebrat věci, které mě zaujaly, a vysvětlit, co z nich vyplývá pro běžného investora.
1. Sankční compliance problém a pokuta OFAC
Interactive Brokers v minulosti identifikoval nedostatky ve svém systému kontroly transakcí a sám je nahlásil americkému úřadu OFAC (Office of Foreign Assets Control). Problém se týkal období sahajícího až do roku 2016 a šlo především o situace, kdy broker nedokázal v některých případech zachytit transakce:
- subjektů ze sankčních seznamů (firmy, banky, jednotlivci),
- případně v jurisdikcích nebo regionech, na které se vztahují omezení.
Firma na problém přišla interně, dobrovolně ho oznámila a následně spolupracovala s regulátorem při vyšetřování. Celá věc byla uzavřena v červenci 2025 s pokutou 11,8 milionu USD.
Celkově jde spíš o reputační než finanční problém. V kontextu velikosti Interactive Brokers je pokuta poměrně malá, ale ukazuje, jak komplexní je compliance u globálního brokera typu IB, který operuje po celém světě, takže musí hlídat stovky sankčních režimů a tisíce subjektů.
2. Hromadná žaloba klientů kvůli margin likvidacím
Další bod se týká hromadné žaloby klientů kvůli způsobu, jakým Interactive Brokers likviduje pozice v situacích, kdy účet nesplňuje požadavky na margin. Podle žalobců docházelo k likvidacím za ceny výrazně odlišné od běžných tržních podmínek, což jim mělo způsobit finanční ztráty.
Spor směřuje k urovnání mimosoudní dohodou. V roce 2025 byla dosažena dohoda a finální schválení soudem se očekává v roce 2026. Podle dostupných informací činí celkové odškodnění přibližně 5 milionů USD (zdroj: ClaimDepot.com).
Na rozdíl od sankčního problému nejde o regulatorní chybu, ale o samotné fungování marginového byznysu IB:
- Likvidace pozic je klíčový risk management nástroj brokera
- Probíhá automaticky a často velmi rychle
- Cílem je chránit brokera před ztrátou, ne optimalizovat cenu pro klienta
A právě to je jádro sporu. Klienti tvrdí, že likvidace probíhaly za nevýhodné ceny, zatímco IB argumentuje nutností okamžitého snížení rizika.
3. Margin lending jako core byznys
Jedním z nejdůležitějších čísel v celém reportu je objem klientských marginových úvěrů. Interactive Brokers měl ke konci roku 2025 poskytnuté marginové úvěry v objemu přibližně 92,2 miliardy USD. Tohle už není žádná okrajová služba, ale jeden z hlavních pilířů celého byznysu.
Jak funguje margin lending: broker poskytuje klientovi úvěr proti hodnotě aktiv držených na jeho účtu, která slouží jako zajištění. Klient tak může využívat páku, zatímco broker vydělává na úrocích. Riziko je řízené především prostřednictvím kolaterálu, průběžného přeceňování pozic a automatických likvidací.
Pro Interactive Brokers má margin lending dva zásadní významy. Zaprvé jde o stabilní a škálovatelný zdroj příjmů – s rostoucím objemem klientských aktiv roste i potenciál pro poskytování úvěrů. Zadruhé jde o obrovské objemy, které mají přímý dopad na celkový rizikový profil firmy.
Jak IB řídí riziko
Tak velký objem úvěrů samozřejmě znamená i riziko. IB ho omezuje několika způsoby:
- kolaterál – marginové úvěry jsou zajištěné aktivy klientů
- průběžné přeceňování (mark-to-market)
- úprava marginových požadavků při zvýšené volatilitě
- automatické likvidace ve chvíli, kdy účet nesplňuje marginové požadavky
Pro orientaci odpovídal objem marginových úvěrů přibližně 12 % celkové client equity Interactive Brokers. Tento poměr ale nelze chápat jako přesný údaj o zadlužení klientské základny, protože neukazuje, jak jsou marginové úvěry rozloženy mezi jednotlivé účty ani jak rizikový je jejich kolaterál.
Zároveň ale platí, že samotný objem marginu ještě nevypovídá o rizikovosti brokera. I relativně „umírněný“ podíl páky může při extrémních pohybech trhu vytvářet tlak na celý systém. Proto je důležité sledovat, jak silný kapitálový polštář má broker k dispozici.
4. Silná kapitálová pozice brokera
Vedle obřích objemů margin úvěrů je důležité sledovat ještě to, kolik vlastního kapitálu má broker jako bezpečnostní polštář. Interactive Brokers podléhá tzv. net capital rule určující minimální kapitál, který musí držet. Ke konci roku 2025 to bylo:
- 1,8 miliardy USD (požadované minimum)
- 10,6 miliardy USD (skutečnost)
Jinými slovy, Interactive Brokers LLC držel přibližně 8,8 miliardy USD regulatorního kapitálu nad požadovaným minimem. Ale pozor. Net capital nelze přímo porovnávat s objemem marginových úvěrů v poměru jedna ku jedné, protože regulatorní požadavek zohledňuje širší strukturu a rizikovost rozvahy brokera.
Co to znamená v praxi
Tento kapitál slouží jako ochrana proti situacím, když by něco nešlo podle plánu, například při prudkých pohybech trhu nebo v případech, kdy se pozice nepodaří zlikvidovat dostatečně rychle a vznikne ztráta přesahující kolaterál. Nejde o peníze klientů, ale o vlastní zdroje brokera, které mají absorbovat případné ztráty.
V kontextu předchozích bodů je tohle klíčové. IB operuje s desítkami miliard dolarů v marginových úvěrech, takže schopnost ustát případné šoky je zásadní. IB si drží výraznou rezervu nad regulatorním minimem, což dává smysl vzhledem k rozsahu marginového byznysu a roli kapitálu jako poslední linie ochrany.
5. Externí pohled na finanční stabilitu brokera
Tato část nevychází přímo z auditovaného reportu, ale jde o doplnění o můj vlastní pohled a externí data.
Brokery si pro vlastní orientaci zjednodušeně dělím do tří skupin:
- 1st tier – Interactive Brokers, Saxo
- 2nd tier – XTB, Trading 212, Degiro…
- 3rd tier – většina forex / krypto brokerů, často se sídlem na Kypru
Výhodou první skupiny je, že tito brokeři mají kreditní rating od agentur typu S&P a jejich akcie jsou obvykle obchodované na burze. Díky tomu je možné jejich finanční stabilitu posuzovat výrazně lépe než u menších nebo méně regulovaných hráčů.
Jak si v tomto ohledu stojí Interactive Brokers?
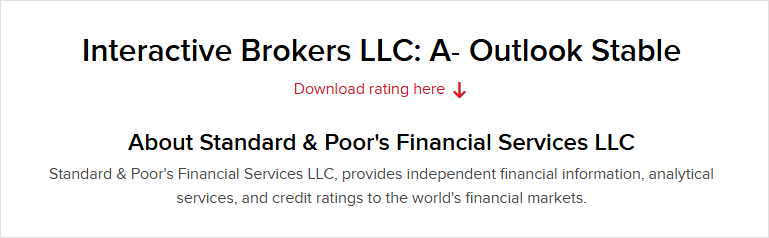
Kreditní rating od S&P
Rating A- se stabilním výhledem od agentury S&P řadí Interactive Brokers do kategorie investment grade, tedy mezi společnosti s relativně nízkým rizikem a solidní finanční pozicí. Stejně důležitý jako samotná úroveň ratingu je i jeho dlouhodobý trend. Důležité pro mě je, aby nedocházelo k jeho zhoršování a zůstával v pásmu investment grade (BBB- a výše).
Vývoj akcie IBKR
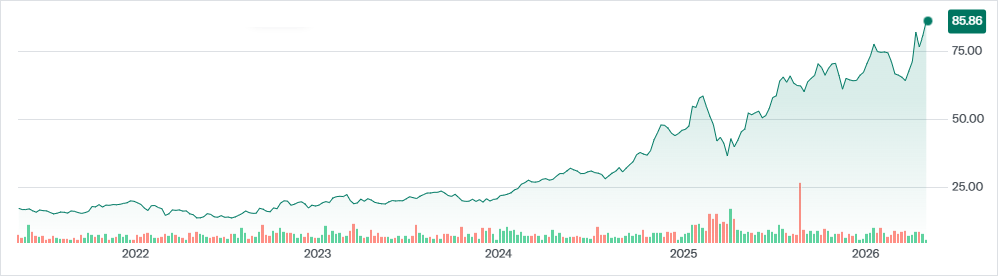
Dalším pohledem na finanční stabilitu Interactive Brokers je samotné ocenění firmy na trhu. Vývoj akcie IBKR v posledních letech ukazuje poměrně konzistentní růstový trend, který do určité míry odráží jak rostoucí objemy klientských aktiv, tak význam marginového byznysu.
Za posledních pět let akcie výrazně posílila, a to i přes krátkodobé výkyvy spojené s volatilitou na trzích. Tyto poklesy se zatím ukázaly spíše jako dočasné korekce než změna dlouhodobého trendu. Trh tak do určité míry vnímá byznys model Interactive Brokers jako stabilní a škálovatelný, což je přesně to, co chci u dobrého brokera vidět.
V kombinaci s kreditním ratingem od S&P tak vzniká poměrně konzistentní obrázek, kdy ratingové agentury i investoři na trhu hodnotí Interactive Brokers jako finančně silnou a dobře řízenou společnost.
Kompletní auditovaný report je dostupný na adrese: https://www.interactivebrokers.com/download/IB_LLC_4Q25_Aud_Finls.pdf