Nedávno mi přišel e-mail s dotazem, jestli existuje nějaký způsob, jak investovat do indexu PX, nebo alespoň co nejvěrněji kopírovat jeho výkonnost. Na první pohled se může zdát, že by podobně jako u indexu S&P 500 mělo stačit koupit příslušné ETF. Ve skutečnosti je ale situace o něco složitější. A protože mně tohle téma připadá zajímavé, rozhodl jsem se všechny dostupné možnosti podrobně rozebrat v dnešním článku.
Je možné koupit index PX?
Začněme otázkou, která napadne asi každého, kdo uvažuje o investici do indexu PX. Lze jej jednoduše koupit napřímo podobně jako třeba jednotlivou akcii? Nelze. A důvod je přitom velmi jednoduchý…
Ve skutečnosti totiž nelze koupit žádný akciový index. Stejně jako si nemůžete přímo koupit index S&P 500, Nasdaq 100 nebo Russell 2000, není to možné ani u indexu PX. Akciový index je pouze statistický ukazatel, který sleduje vývoj vybrané skupiny akcií. Sám o sobě tedy není obchodovatelným investičním nástrojem.
Pokud chcete do indexu PX investovat, nezbývá než zvolit některý z nástrojů, který se jeho výkonnost snaží co nejvěrněji kopírovat. Každá z dostupných možností má své výhody i nevýhody, liší se přesností kopírování, poplatky i náročností na správu. Ještě než se podíváme na jednotlivé možnosti, pojďme si nejprve zodpovědět otázku, zda má investice do indexu PX vůbec smysl…
Má investice do indexu PX smysl?
Na tuhle otázku bohužel neexistuje jednoznačná odpověď. Hodně záleží na tom, jaké jsou vaše investiční cíle a co od svého portfolia vlastně očekáváte.
Pokud se podíváme na dlouhodobou výkonnost hlavních akciových indexů, zjistíme, že index PX sice za sledované období výrazně vzrostl, ve srovnání s americkými nebo světovými akciemi ale zaostával (počítáno včetně reinvestovaných dividend a od vzniku indexu PX-TR).
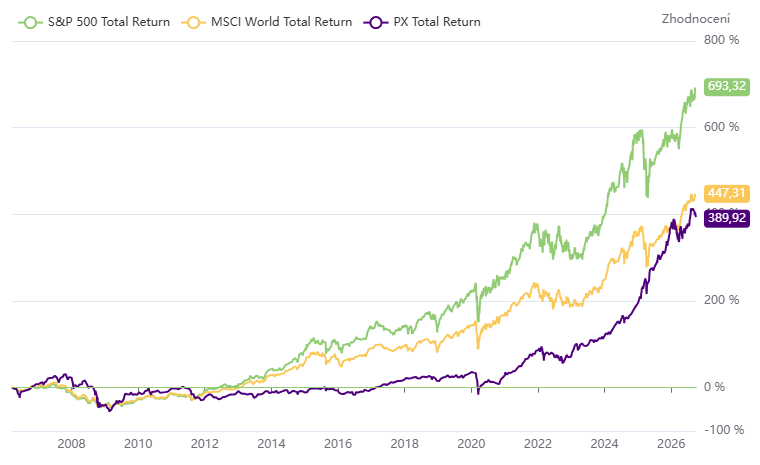
Na první pohled by se proto mohlo zdát, že investice do indexu PX nedává příliš smysl. Tak jednoduché to ale není. Český akciový trh má totiž několik specifik. Index PX obsahuje pouze omezený počet společností, je výrazně koncentrovaný do několika největších titulů a sektorově není zdaleka tak diverzifikovaný jako globální indexy. Na druhou stranu nabízí nadprůměrný dividendový výnos, expozici vůči domácí ekonomice a pro některé investory může představovat vhodný doplněk globálně diverzifikovaného portfolia.
Další výhodou kopírování indexu PX je průběžné udržování správných vah jednotlivých společností. Investor tak pravidelně přizpůsobuje portfolio jejich aktuálnímu významu na trhu, místo aby mu v portfoliu postupně dominoval jeden nebo dva nejúspěšnější tituly.
Přiznám se, že mě index PX jako investice nikdy příliš nelákal. Jednak mně vadí jeho vysoká koncentrace do několika málo společností, ale hlavně… Při pohledu na historický vývoj je na první pohled patrné, že podstatná část celkového zhodnocení vznikla až po roce 2020, tedy za posledních cca 6 let. Do té doby se index po dlouhou dobu pohyboval víceméně do strany a jeho dlouhodobá výkonnost nebyla úplně přesvědčivá. Z tohoto pohledu tedy index PX rozhodně není můj šálek čaje, ale proti gustu…
Pokud je vaším cílem maximalizace dlouhodobého výnosu, budou pravděpodobně vhodnější globálně diverzifikované indexy. Jestliže ale chcete část portfolia investovat do českých společností nebo věříte jejich budoucímu růstu, může mít index PX své místo i ve vašem portfoliu.
Jak investovat do indexu PX
Pokud jste dospěli k závěru, že chcete část svého portfolia investovat do indexu PX, máte v zásadě tři možnosti. Každá z nich má své výhody i nevýhody a liší se zejména náklady, přesností kopírování indexu a náročností na správu.
1. ETF
Když se řekne investice do akciového indexu, většinu investorů jako první pravděpodobně napadne ETF. U indexů jako S&P 500 nebo MSCI World jde zpravidla o nejjednodušší, nejlevnější a zároveň nejefektivnější způsob, jak kopírovat jejich výkonnost.
Dobrou zprávou je, že ani v případě indexu PX nejsou investoři odkázáni pouze na nákup jednotlivých akcií nebo aktivně spravované podílové fondy. V době psaní tohoto článku existují již dva fondy, jejichž cílem je kopírovat výkonnost indexu PX – Expat Czech PX UCITS ETF (ticker CZX, ISIN BGCZPX003174) a nový WOOD & Company PX ETF (ticker PXETF, ISIN CZ1005101004), který se obchoduje od 7. září 2026.
Oba fondy pasivně sledují cenový index PX, průběžně upravují složení portfolia podle změn v indexu a reinvestují přijaté dividendy. Pro investora tak představují velmi pohodlný způsob, jak získat expozici vůči českému akciovému trhu, aniž by musel řešit rebalancování portfolia nebo nákup jednotlivých akcií.
Přesto mezi nimi existují poměrně výrazné rozdíly. Expat Czech PX UCITS ETF je domicilován v Bulharsku, spravuje aktiva v hodnotě přibližně 1 mil. EUR a jeho celková nákladovost (TER) činí 1,38 % ročně, což je ve srovnání s běžnými ETF zaměřenými na světové indexy několikanásobně více. Naproti tomu novější WOOD & Company PX ETF je český otevřený podílový fond, jehož průběžné náklady podle dokumentu KID dosahují 0,21 % ročně (0,20 % správní náklady + 0,01 % transakční náklady).
Modelové srovnání obou ETF
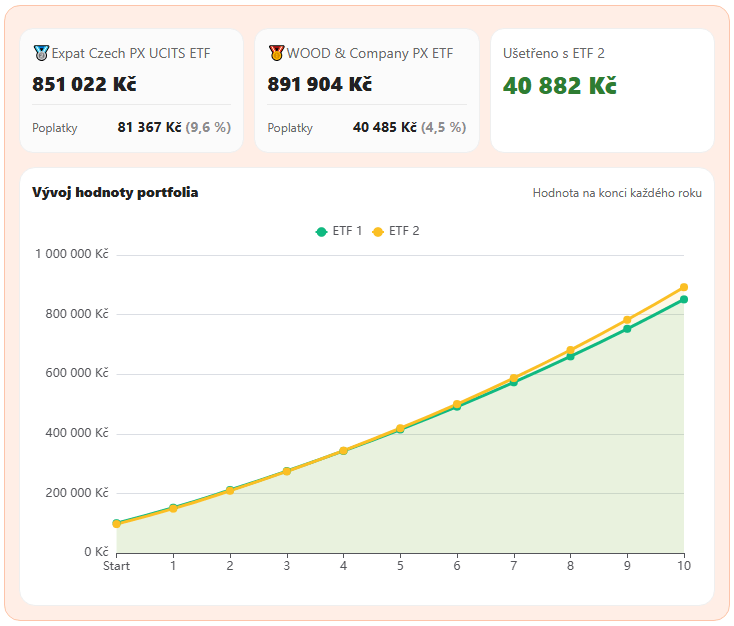
Pro lepší představu uvádím modelový příklad, který porovnává, jak se rozdílné poplatky obou ETF projeví na výsledné hodnotě investice. Parametry výpočtu:
- délka období: 10 let
- průměrný roční výnos: 8 %
- jednorázová investice 100 000 Kč, pravidelná měsíční investice 4 000 Kč
Kde WOOD & Company PX ETF koupit
| Broker | Poplatek za nákup na BCPP | Poplatek při nákupu za 10 000 Kč |
|---|---|---|
| Portu Brokerage | 0,20–0,40 % podle úrovně účtu, min. 39 Kč | 39–40 Kč |
| Patria Finance | 0,35 %, min. 30 Kč + burzovní poplatek 0,04 %, min. 10 Kč | cca 45 Kč |
| Fio e-Broker | 0,35 %, min. 40 Kč + burzovní poplatek 0,04 %, min. 10 Kč | cca 50 Kč |
Přestože oba fondy představují jednoduchý způsob, jak investovat do indexu PX, osobně bych při jejich výběru věnoval velkou pozornost celkovým nákladům. Zatímco u Expat ETF považuji TER ve výši 1,38 % za zbytečně vysoký, fond WOOD & Company je z tohoto pohledu výrazně zajímavější. Neúčtuje žádný vstupní ani výstupní poplatek a jeho průběžné náklady činí pouze 0,21 % ročně.
Vzhledem k tomu, že index PX obsahuje pouze malý počet společností, nabízí se ještě jedna zdánlivě levnější možnost – nakoupit jednotlivé akcie přímo a index si jednoduše poskládat sám. Jak si ale ukážeme později, při takto nízkém poplatku ETF už podle mě tzv. direct indexing kvůli několika specifickým nákladům a komplikacím příliš smysl nedává.
2. České podílové fondy
Pokud preferujete tuzemské podílové fondy, nabídka zaměřená na české akcie je poměrně omezená. Zajímavou možností může být Fio fond domácího trhu, který se zaměřuje především na akcie obchodované na českém trhu a společnosti se silnou vazbou na Českou republiku. Mezi jeho největší pozice patří například ČEZ, Erste Group, Komerční banka, VIG nebo Moneta Money Bank, tedy společnosti s významným zastoupením také v indexu PX. Ale pozor… Jedná se o aktivně spravovaný fond, nikoliv indexový fond kopírující PX. Portfolio manažer rozhoduje o výběru jednotlivých společností i jejich zastoupení v portfoliu, takže složení fondu a jeho výkonnost se mohou od indexu PX výrazně lišit.
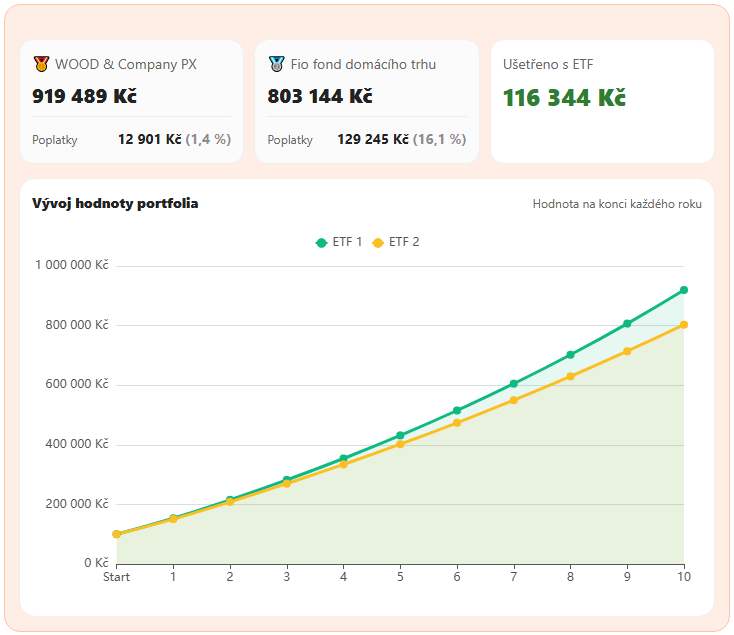
Pro srovnání nákladovosti s ETF kopírujícím index PX: Fio fond neúčtuje žádný vstupní poplatek. Výstupní poplatek činí 3 % při odkupu podílových listů před uplynutím 12 měsíců, poté je nulový. Za obhospodařování si fond účtuje 1,7 % ročně a za administraci dalších 0,5 % ročně. Celková nákladovost fondu (TER) za rok 2025 dosáhla 2,26 %, což už je na můj vkus dost.
Níže opět stejné modelové srovnání nákladovosti obou fondů:
Další dostupné české podílové fondy zpravidla kombinují české společnosti s akciemi dalších zemí střední a východní Evropy, jako jsou Polsko, Maďarsko nebo Rumunsko. Typickými příklady jsou ČSOB Akciový srdce Evropy nebo Amundi CR Akciový – Střední a východní Evropa. Ani u těchto fondů není cílem věrně kopírovat výkonnost indexu PX.
Pokud je vaším cílem co nejpřesněji kopírovat výkonnost indexu PX, nejsou aktivně spravované podílové fondy ideálním řešením. Fio fond domácího trhu sice nabízí poměrně koncentrovanou expozici vůči českému akciovému trhu, jeho portfolio se ale od složení a vah indexu PX může výrazně odchylovat. Navíc vyšší průběžné poplatky budou v dlouhém období citelně snižovat dosažený výnos.
3. Direct indexing
Direct indexing znamená, že místo nákupu fondu nakoupíte jednotlivé akcie tvořící index a jejich zastoupení v portfoliu nastavíte přibližně podle vah v indexu. Pro představu: k 22. 6. 2026 byly váhy jednotlivých společností v indexu PX stanoveny takto:
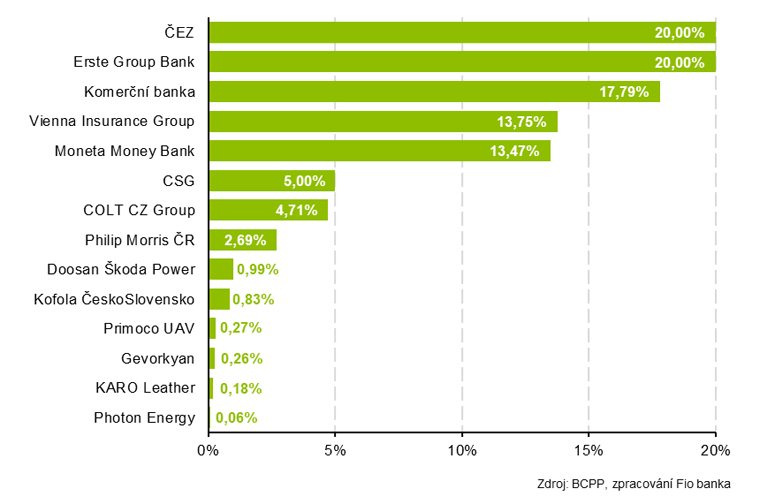
Hlavní výhodou direct indexingu jsou nulové průběžné správcovské poplatky a skutečnost, že jednotlivé akcie vlastníte přímo. Na první pohled tak může jít o levnější alternativu k ETF, u kterého každý rok platíte průběžný poplatek za správu fondu.
Jenže právě u indexu PX má tzv. direct indexing jeden poměrně zásadní háček, který jsem původně přehlížel. Významnou část indexu tvoří rakouské společnosti Erste Group a Vienna Insurance Group (VIG), u jejichž dividend musí český investor řešit rakouskou srážkovou daň a případnou refundaci její části. A právě náklady a administrativa spojené s refundací mohou výhodu nulového průběžného poplatku poměrně rychle smazat.
Pro lepší představu jsem proto porovnal náklady WOOD & Company PX ETF s direct indexingem u tří modelových portfolií. Aby bylo srovnání vůči direct indexingu férové, počítám s poměrně optimistickým scénářem – investor si refundaci rakouské srážkové daně vyřizuje sám a při rebalancování provede pouze několik nezbytných obchodů ročně.
| Hodnota portfolia | WOOD PX ETF (0,21 % p.a.) | Refundace Erste + VIG | Rebalancování | Direct indexing celkem |
|---|---|---|---|---|
| 100 000 Kč | 210 Kč | 720 Kč | ~400 Kč | ~1 120 Kč |
| 500 000 Kč | 1 050 Kč | 720 Kč | ~400 Kč | ~1 120 Kč |
| 1 000 000 Kč | 2 100 Kč | 720 Kč | ~430 Kč | ~1 150 Kč |
Z tabulky je dobře vidět, že direct indexing není automaticky levnější jen proto, že neplatíte žádný správcovský poplatek. U menšího portfolia hrají významnou roli fixní náklady spojené s refundací rakouské daně a obchodními poplatky. S rostoucí hodnotou portfolia se ale situace obrací, protože náklady ETF rostou procentuálně, zatímco velká část nákladů direct indexingu zůstává fixní.
Při portfoliu 100 000 Kč proto vychází z hlediska nákladů výrazně lépe ETF. U 500 000 Kč jsou už obě varianty prakticky srovnatelné a při portfoliu 1 milion Kč může být direct indexing z pohledu přímých nákladů naopak levnější.
Do výpočtu jsem ale nezahrnul počáteční náklady na sestavení portfolia ani čas investora! A právě ten podle mě hraje při rozhodování poměrně důležitou roli. U ETF stačí koupit jediný instrument a o změny ve složení indexu, rebalancování a dividendy se dále stará fond. U direct indexingu musí investor portfolio průběžně sledovat, provádět potřebné obchody a každý rok řešit refundaci rakouské srážkové daně.
Direct indexing ale může stále dávat smysl, zejména u větších portfolií a pro investory, kterým nevadí věnovat správě portfolia vlastní čas. Pokud je ale cílem jednoduše a s minimem starostí kopírovat výkonnost indexu PX, při průběžných nákladech WOOD & Company PX ETF ve výši 0,21 % ročně osobně považuji ETF za mnohem praktičtější řešení.
Srovnání jednotlivých možností
| Kritérium | ETF | České podílové fondy | Direct indexing |
|---|---|---|---|
| Jednoduchost | ⭐⭐⭐⭐⭐ | ⭐⭐⭐⭐⭐ | ⭐⭐⭐ |
| Kopírování indexu PX | ⭐⭐⭐⭐⭐ | ⭐⭐ | ⭐⭐⭐⭐ |
| Průběžné náklady | Nízké | Vysoké | Závisí na velikosti portfolia |
| Tracking error | Nízký | Vyšší | Nízký |
| Rebalancování | Zajišťuje fond | Zajišťuje správce | Provádí investor |
| Daňová administrativa | Žádná | Žádná | Refundace Erste + VIG |
| Vlastnictví akcií | Ne | Ne | Ano |
| Vhodné pro | Většinu investorů | Investory preferující aktivní správu | Zkušenější investory |
Moje doporučení
Pokud hledáte co nejjednodušší způsob, jak investovat do indexu PX, dává podle mě největší smysl WOOD & Company PX ETF. Oproti konkurenčnímu Expat Czech PX UCITS ETF nabízí výrazně nižší průběžné poplatky. Výhodou investování prostřednictvím ETF obecně je také to, že se nemusíte starat o rebalancování portfolia, reinvestování dividend ani daňovou administrativu spojenou se zahraničními dividendami.
Direct indexing může dávat smysl především u většího portfolia, kde jeho fixní náklady spojené s refundací rakouské srážkové daně a rebalancováním začínají být v poměru k hodnotě investice relativně nízké. Investor ale musí počítat s časem, který bude muset vlastní správě portfolia věnovat.